نقص محركات الصواريخ الصلبة يكبح طفرة الصواريخ
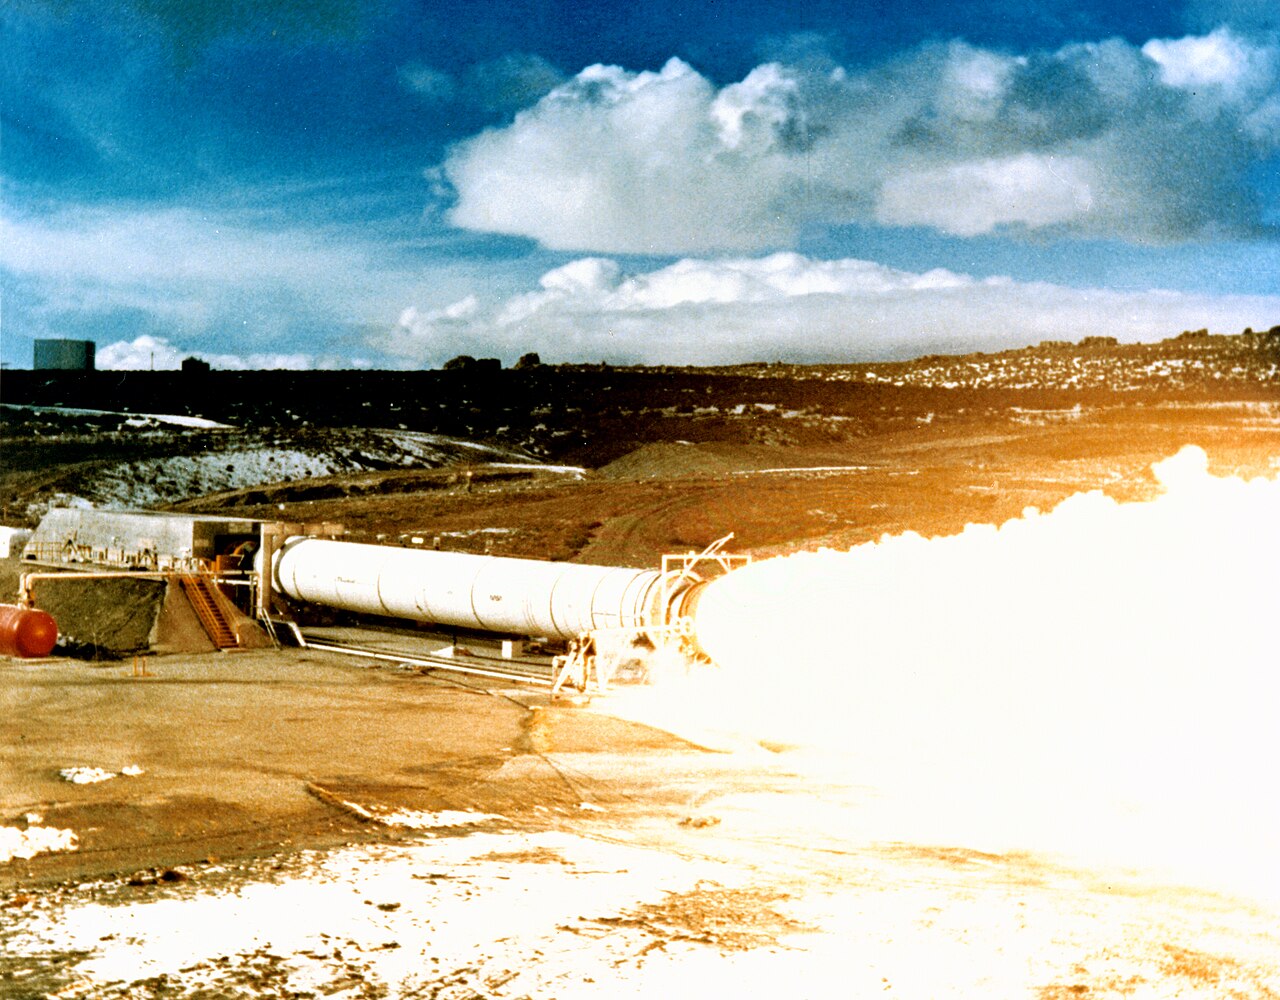
نقص محركات الصواريخ الصلبة هو أهدأ قيود إعادة التسلح الغربية، وهو اختناق يغذي فيه موردان أمريكيان تقريبًا كل برنامج صاروخي بينما تضاعف الطلب منذ 2022. وكل صاروخ GMLRS وJavelin وStinger وAMRAAM وكل صاروخ اعتراض يعتمد على محرك صلب، ويمتد طابور انتظارها الآن سنوات.
لماذا تشكل محركات الصواريخ الصلبة عنق الزجاجة
يبدو المحرك الصاروخي الصلب أبسط أجزاء الصاروخ، أنبوبًا من وقود مطاطي، لكنه في الواقع من أصعبها توسيعًا للإنتاج. فصب الوقود المتفجر كيمياء بطيئة وخطرة وكثيفة رأس المال: يجب فصل مباني الخلط عن بعضها لتفادي الانفجار، ويستغرق التصلب أيامًا لكل محرك، وتحتاج القوة العاملة إلى سنوات من التأهيل. والمدخلات بدورها نقاط اختناق، فمؤكسد بيركلورات الأمونيوم يأتي في الغالب من منتج أمريكي واحد، وترجع المواد الكيميائية المتخصصة إلى قاعدة موردين عالمية ضيقة. وعندما تضاعفت طلبيات الصواريخ ثلاث مرات بعد 2022، كان كل ما يسبق المحرك قادرًا على التمدد أسرع من المحرك نفسه.
كيف انتهت الولايات المتحدة إلى موردَين
كانت القاعدة الصناعية الأمريكية في الحرب الباردة تضم نحو عشر شركات للمحركات الصلبة. وأدى الاندماج بعد 1991 إلى اختزالها في اثنتين: Aerojet Rocketdyne التي اشترتها L3Harris عام 2023، وNorthrop Grumman التي استحوذت على Orbital ATK عام 2018. وكلتاهما تحمل إرث برامج يمتد عقودًا، وكلتاهما عانت من معدلات التسليم في برامج تكتيكية رئيسية، ولهذا خرجت الشركات الرئيسية تبحث عن بدائل. وتُظهر صفقة الدفع المتعددة المليارات بين Lockheed Martin وL3Harris لصواريخ THAAD الاعتراضية، التي تناولناها هنا، كيف تحجز الشركات الرئيسية الآن طاقة المحركات قبل سنوات، ولماذا تعتمد طفرة إنتاج AMRAAM خلف عقد Raytheon المتعدد السنوات بقيمة 20.7 مليار دولار بشدة على جدولة الدفع.
| الفئة | من وماذا |
|---|---|
| الشركات القائمة | L3Harris (Aerojet Rocketdyne، استحوذت عليها عام 2023) وNorthrop Grumman (Orbital ATK، استحوذت عليها عام 2018) |
| الوافدون الجدد | Ursa Major وX-Bow Systems وAnduril وAvio USA، إضافة إلى توسعات المواد المتفجرة التي تملكها الشركات الرئيسية |
| مخاطر المصدر الوحيد | مؤكسد بيركلورات الأمونيوم متركز لدى منتج أمريكي رئيسي واحد |
| أدوات السياسة | منح الباب الثالث من قانون الإنتاج الدفاعي، وعقود المشتريات المتعددة السنوات، وإلزامات المصدر الثاني |
أي الأسلحة تتنافس على المحركات
| الشريحة | أمثلة |
|---|---|
| مدفعية الماسورة والصواريخ | GMLRS بهدف 14,000 سنويًا، وتصعيد PrSM |
| جو-جو | AMRAAM وAIM-9X وصواريخ الجيل القادم |
| صواريخ الدفاع الجوي الاعتراضية | Patriot PAC-3 وTHAAD وعائلة SM وإعادة إطلاق Stinger |
| مضاد الدروع | Javelin نحو ما يزيد على 3,900 سنويًا |
| الاستراتيجية وفرط الصوتية | معززات تحديث الصواريخ العابرة للقارات، ومحركات فرط صوتية كبيرة القطر |
المنافسة ليست بين البرامج فحسب بل بين فئات المحركات. فالمعززات الاستراتيجية وفرط الصوتية الكبيرة تستهلك طاقة الخلط والمهندسين والمؤكسد نفسها التي تستهلكها المحركات التكتيكية، وقرارات الأولوية بينها تُتخذ بهدوء داخل جداول الإنتاج لا في بنود الميزانية العلنية.
الوافدون الجدد الذين يراهنون على الصواريخ
اجتذبت الفجوة موجة من القادمين الجدد. فقد طوّرت Ursa Major خبرتها في محركات الفضاء إلى محركات تكتيكية وحصلت على دعم البنتاغون؛ وتعرض X-Bow Systems محركات صغيرة تُصب بسرعة من نيو مكسيكو؛ وتبني Anduril منشآت إنتاج كبيرة بمواد متفجرة متكاملة رأسيًا؛ وAvio الإيطالية، عبر ذراعها الأمريكية، بدأت أعمال إنشاء مصنع في فرجينيا. وتضيف جنرال ديناميكس وشركات رئيسية أخرى طاقة مواد متفجرة خاصة بها، وقد غذّى البنتاغون القطاع بتمويل قانون الإنتاج الدفاعي. ولا يضاهي أي منهم بعد حجم الشركات القائمة، لكن للمرة الأولى منذ ثلاثين عامًا تُبنى طاقة المحركات الأمريكية بدل أن تُغلق.
ضغط محركات الصواريخ في أوروبا
تركّزت أوروبا بدرجة أشد من أمريكا. فشركة Roxel، المشروع المشترك الفرنسي-البريطاني، وBayern-Chemie داخل MBDA، وNammo في النرويج وAvio في إيطاليا تحمل معظم حمل المحركات التكتيكية في القارة، وجميعها أعلنت توسعات منذ 2022، وNammo باستثمار حكومي مباشر. ويظهر الضغط الأوروبي في جداول تسليم الصواريخ لا في العناوين: فصواريخ الدفاع الجوي الاعتراضية المطلوبة في 2023 والتي تصل في 2027 تنتظر المحركات بقدر ما تنتظر الباحثات. ومكونات الوقود الدافع هي، مجددًا، أعمق القيود، وتموّل عدة برامج أوروبية الآن مصانع المؤكسد والمواد المتفجرة مباشرة.
أسئلة شائعة عن محركات الصواريخ الصلبة
لماذا يوجد نقص في محركات الصواريخ الصلبة؟
تضاعف الطلب على الصواريخ بعد 2022 بينما كانت قاعدة الموردين الأمريكية قد اندمجت في منتجَين رئيسيَّين، وطاقة صب الوقود الدافع تستغرق سنوات للبناء والاعتماد.
من يصنع محركات الصواريخ الصلبة في الولايات المتحدة؟
تهيمن L3Harris (Aerojet Rocketdyne) وNorthrop Grumman، بينما تبني Ursa Major وX-Bow وAnduril وAvio USA وغيرها طاقة جديدة.
ما أصعب جزء في صنع محرك صاروخي صلب؟
المواد المتفجرة، أي الخلط الآمن للوقود الدافع وصبه على نطاق واسع، إضافة إلى مدخلات المصدر الوحيد مثل مؤكسد بيركلورات الأمونيوم وشح القوة العاملة المؤهلة.
أي الصواريخ يتأثر بالنقص؟
فعليًا كلها، GMLRS وPrSM وAMRAAM وJavelin وStinger وPatriot وTHAAD وصواريخ عائلة SM الاعتراضية تعتمد على القاعدة الصناعية نفسها.
هل تعاني أوروبا أيضًا من نقص محركات الصواريخ؟
نعم. تحمل Roxel وBayern-Chemie وNammo وAvio معظم الإنتاج الأوروبي وجميعها تتوسع، وتعكس جداول تسليم صواريخ الدفاع الجوي هذا الضغط.
- تصريحات الجيش الأمريكي والبنتاغون حول أهداف تصعيد الذخائر
- إعلانات شركات L3Harris وNorthrop Grumman وUrsa Major وX-Bow وAnduril وAvio (مع الإشارة إلى ادعاءات الشركات المصنعة)
- تقارير علنية عن استثمارات المواد المتفجرة بموجب قانون الإنتاج الدفاعي
- تقارير Defence & Tech عن القاعدة الصناعية للصواريخ