Дефицит ракетных двигателей на твёрдом топливе сдерживает ракетный бум
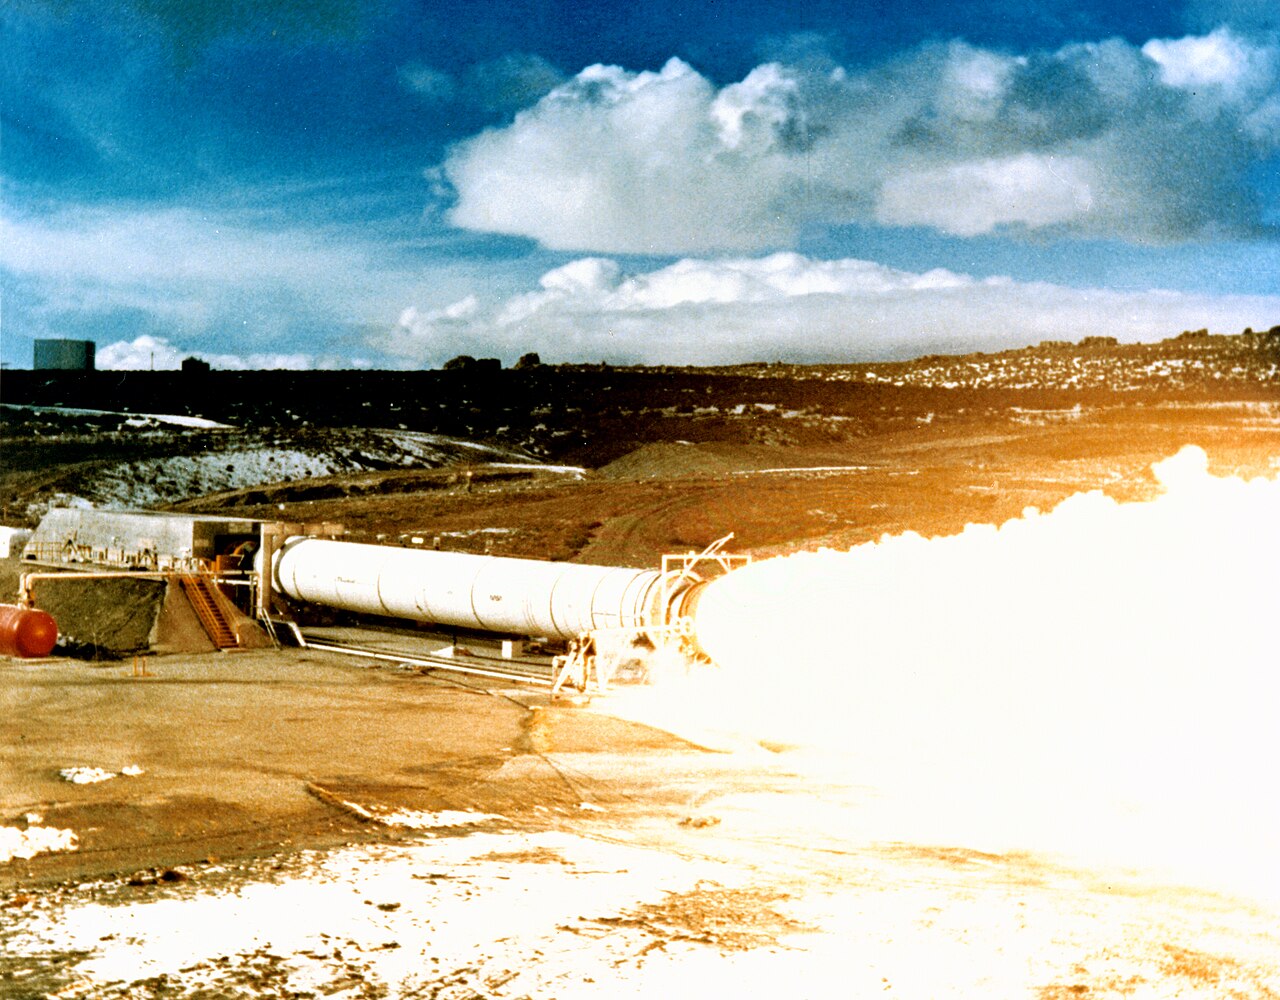
Дефицит ракетных двигателей на твёрдом топливе — самое тихое ограничение перевооружения Запада, узкое место, в котором два американских поставщика снабжают почти все ракетные программы, тогда как спрос с 2022 года вырос многократно. Каждая ракета GMLRS, Javelin, Stinger, AMRAAM и каждый перехватчик летит на твёрдотопливном двигателе, и очередь на них теперь растянулась на годы.
Почему твёрдотопливные двигатели стали узким местом
Твёрдотопливный ракетный двигатель выглядит самой простой частью ракеты, трубой с резиноподобным топливом, а на деле это одна из самых трудных для масштабирования деталей. Заливка энергетического топлива — медленная, опасная и капиталоёмкая химия: смесительные здания должны быть разнесены на безопасное расстояние, отверждение занимает дни на каждый двигатель, а персоналу нужны годы аттестации. Исходные материалы — отдельные узкие места: окислитель перхлорат аммония поступает преимущественно от единственного американского производителя, а специальные химикаты восходят к тонкой мировой базе поставщиков. Когда заказы на ракеты утроились после 2022 года, всё выше по цепочке могло гнуться быстрее самого двигателя.
Как в США остались два поставщика
В промышленной базе США времён холодной войны было около десяти фирм, делавших твёрдотопливные двигатели. Консолидация после 1991 года свела их к двум: Aerojet Rocketdyne, купленная L3Harris в 2023 году, и Northrop Grumman, поглотившая Orbital ATK в 2018 году. Обе обладают десятилетиями опыта по программам, и обе испытывали трудности с темпами поставок по ключевым тактическим программам, поэтому генподрядчики начали искать альтернативы. Многомиллиардная сделка Lockheed Martin с L3Harris по двигателям для перехватчиков THAAD, о которой мы писали здесь, показывает, как генподрядчики теперь фиксируют мощности по двигателям на годы вперёд, и почему рост производства AMRAAM по многолетнему контракту Raytheon на 20,7 млрд долларов так сильно зависит от графика поставок двигателей.
| Уровень | Кто и что |
|---|---|
| Действующие производители | L3Harris (Aerojet Rocketdyne, приобретена в 2023 году) и Northrop Grumman (Orbital ATK, приобретена в 2018 году) |
| Новые игроки | Ursa Major, X-Bow Systems, Anduril, Avio USA, а также расширение энергетических производств генподрядчиков |
| Риск единственного источника | Окислитель перхлорат аммония сосредоточен у одного крупного американского производителя |
| Рычаги политики | Гранты по разделу III Закона об оборонном производстве, многолетние контракты на закупки, требования о втором источнике поставок |
Какие виды оружия конкурируют за двигатели
| Сегмент | Примеры |
|---|---|
| Ствольная и ракетная артиллерия | GMLRS при цели 14 000 в год, наращивание PrSM |
| «Воздух-воздух» | AMRAAM, AIM-9X, ракеты следующего поколения |
| Перехватчики ПВО | Patriot PAC-3, THAAD, семейство SM, возобновление Stinger |
| Противотанковое оружие | Javelin до примерно 3900+ в год |
| Стратегическое и гиперзвуковое | Ускорители для модернизации МБР, двигатели большого диаметра для гиперзвука |
Конкуренция идёт не только между программами, но и между классами двигателей. Крупные стратегические и гиперзвуковые ускорители потребляют те же смесительные мощности, инженеров и окислитель, что и тактические двигатели, а решения о приоритетах между ними принимаются тихо внутри производственных графиков, а не в публичных строках бюджета.
Новые игроки, делающие ставку на ракеты
Дефицит привлёк волну новичков. Ursa Major адаптировала опыт по космическим двигателям к тактическим и получила поддержку Пентагона; X-Bow Systems предлагает небольшие быстро заливаемые двигатели из Нью-Мексико; Anduril строит крупные производственные объекты с вертикально интегрированными энергетическими материалами; а итальянская Avio через американское подразделение заложила завод в Вирджинии. General Dynamics и другие генподрядчики наращивают собственные энергетические мощности, а Пентагон засеял отрасль финансированием по Закону об оборонном производстве. Никто из них пока не сравнялся с масштабом действующих производителей, но впервые за тридцать лет американские мощности по двигателям строятся, а не закрываются.
Собственный дефицит ракетных двигателей в Европе
Европа сконцентрирована ещё сильнее Америки. Roxel, франко-британское совместное предприятие, Bayern-Chemie внутри MBDA, норвежская Nammo и итальянская Avio несут большую часть нагрузки континента по тактическим двигателям, и все они объявили о расширении с 2022 года, причём Nammo — при прямых государственных инвестициях. Европейский дефицит проявляется в графиках поставок ракет, а не в заголовках: перехватчики ПВО, заказанные в 2023 году и поступающие в 2027-м, ждут двигатели так же часто, как головки самонаведения. Ингредиенты топлива — снова самое глубокое ограничение, и несколько программ ЕС теперь напрямую финансируют заводы по окислителю и энергетическим материалам.
Твёрдотопливные ракетные двигатели: часто задаваемые вопросы
Почему существует дефицит твёрдотопливных ракетных двигателей?
Спрос на ракеты вырос многократно после 2022 года, тогда как база поставщиков в США консолидировалась до двух крупных производителей, а мощности по заливке топлива строятся и сертифицируются годами.
Кто производит твёрдотопливные ракетные двигатели в США?
Доминируют L3Harris (Aerojet Rocketdyne) и Northrop Grumman, а Ursa Major, X-Bow, Anduril, Avio USA и другие наращивают новые мощности.
Что труднее всего в производстве твёрдотопливного двигателя?
Энергетические материалы — безопасное смешивание и заливка топлива в масштабе, а также материалы из единственного источника, такие как окислитель перхлорат аммония, и дефицит аттестованного персонала.
Какие ракеты затронуты дефицитом?
Фактически все: GMLRS, PrSM, AMRAAM, Javelin, Stinger, Patriot, THAAD и перехватчики семейства SM опираются на одну промышленную базу.
Страдает ли Европа от нехватки ракетных двигателей?
Да. Roxel, Bayern-Chemie, Nammo и Avio несут большую часть европейского производства и все расширяются, а сроки поставок ракет ПВО отражают нагрузку.
- Заявления армии США и Пентагона о целевых темпах наращивания производства боеприпасов
- Объявления компаний L3Harris, Northrop Grumman, Ursa Major, X-Bow, Anduril и Avio (заявления производителей отмечены)
- Публичные сообщения об инвестициях в энергетические материалы по Закону об оборонном производстве
- Материалы Defence & Tech о промышленной базе ракет