固体火箭发动机短缺,制约导弹热潮
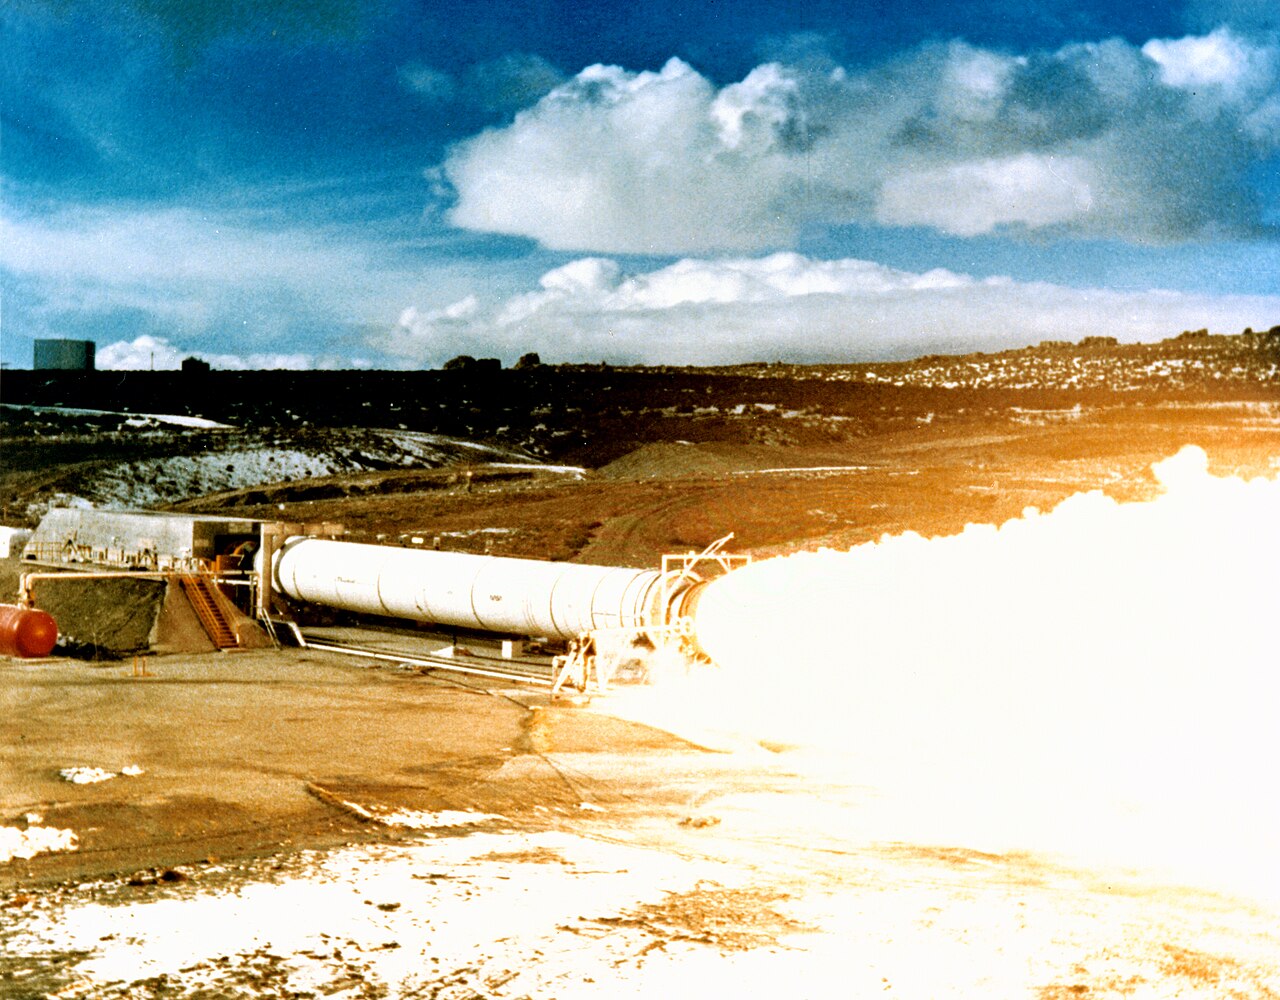
固体火箭发动机短缺是西方重整军备中最不起眼的制约,两家美国供应商为几乎所有导弹项目供货,而需求自2022年以来成倍增长。每一枚GMLRS火箭弹、标枪、毒刺、AMRAAM和拦截弹都依赖固体发动机,如今排队等待的时间长达数年。
固体火箭发动机为何成为瓶颈
固体火箭发动机看似是导弹中最简单的部分,不过是一管橡胶化的推进剂,实际上却是最难扩产的部件之一。含能推进剂的浇注是缓慢、危险且资本密集的化学工艺:混合厂房必须防爆隔离,每台发动机的固化需要数天,工人需要多年的资格培训。原料本身也是瓶颈,高氯酸铵氧化剂绝大部分来自美国的单一生产商,特种化学品则追溯到全球薄弱的供应基础。2022年后导弹订单增加三倍时,发动机上游的一切环节,都比发动机本身更能灵活调整。
美国如何只剩两家供应商
冷战时期的美国工业基础约有十家固体发动机企业。1991年后的整合把它们压缩为两家:2023年被L3Harris收购的航空喷气洛克达因,以及2018年吸收了Orbital ATK的诺斯罗普·格鲁曼。两家都有数十年的项目积累,也都在关键战术项目的交付速度上陷入困境,这就是总承包商四处寻找新来源的原因。洛克希德·马丁与L3Harris就萨德拦截弹达成的数十亿美元推进系统协议,我们在此处有所报道,说明总承包商如今如何提前数年锁定发动机产能,也说明了雷神207亿美元多年期合同背后的AMRAAM增产为何如此依赖推进系统的排产。
| 层级 | 企业与内容 |
|---|---|
| 现有企业 | L3Harris(航空喷气洛克达因,2023年收购)和诺斯罗普·格鲁曼(Orbital ATK,2018年收购) |
| 新进入者 | Ursa Major、X-Bow Systems、Anduril、Avio USA,以及总承包商自有的含能材料扩产 |
| 单一来源风险 | 高氯酸铵氧化剂集中于美国一家主要生产商 |
| 政策手段 | 《国防生产法》第三章拨款、多年期采购合同、第二来源强制要求 |
哪些武器在争夺发动机
| 领域 | 示例 |
|---|---|
| 身管和火箭炮兵 | GMLRS目标年产14000枚,PrSM正在提产 |
| 空空 | AMRAAM、AIM-9X、下一代导弹 |
| 防空拦截弹 | 爱国者PAC-3、萨德、标准系列、毒刺重启生产 |
| 反装甲 | 标枪朝每年约3900枚以上迈进 |
| 战略与高超音速 | 洲际弹道导弹现代化助推器、大直径高超音速发动机 |
竞争不仅发生在各项目之间,也发生在发动机等级之间。大型战略和高超音速助推器与战术发动机消耗同样的混合产能、工程师和氧化剂,它们之间的优先级取舍是在生产排期中悄悄做出的,而不是体现在公开的预算项目上。
押注火箭的新进入者
这一缺口吸引了一批新来者。Ursa Major把航天发动机的专长改用于战术发动机,并获得五角大楼支持;X-Bow Systems在新墨西哥州推广小型、快速浇注的发动机;Anduril正在建设垂直整合含能材料的大型生产设施;意大利的Avio通过其美国分公司,在弗吉尼亚州一座工厂破土动工。通用动力和其他总承包商也在增加自己的含能材料产能,五角大楼则以《国防生产法》资金为这一领域播下种子。这些企业目前都还达不到现有企业的规模,但三十年来第一次,美国的发动机产能是在新建而不是关闭。
欧洲自己的火箭发动机紧张局面
欧洲的集中程度比美国更高。法英合资企业Roxel、MBDA旗下的拜恩化学、挪威的Nammo和意大利的Avio承担了该大陆大部分战术发动机任务,自2022年以来都已宣布扩产,其中Nammo获得了国家直接投资。欧洲的紧张体现在导弹交付时间表上,而不是头条新闻中:2023年订购、2027年交付的防空拦截弹,等待发动机的次数不亚于等待导引头。推进剂原料同样是最深层的制约,若干欧盟项目现在直接资助氧化剂和含能材料工厂。
固体火箭发动机常见问题
为什么会出现固体火箭发动机短缺?
2022年后导弹需求成倍增长,而美国的供应基础已整合为两家主要生产商,推进剂浇注产能需要数年才能建成并通过认证。
美国有哪些企业制造固体火箭发动机?
L3Harris(航空喷气洛克达因)和诺斯罗普·格鲁曼占主导,Ursa Major、X-Bow、Anduril、Avio USA等正在建设新产能。
制造固体火箭发动机最难的是什么?
含能材料,即大规模安全混合和浇注推进剂,加上高氯酸铵氧化剂之类的单一来源原料,以及稀缺的合格工人。
哪些导弹受到短缺影响?
实际上是全部,GMLRS、PrSM、AMRAAM、标枪、毒刺、爱国者、萨德和标准系列拦截弹都依赖同一工业基础。
欧洲也缺火箭发动机吗?
是的。Roxel、拜恩化学、Nammo和Avio承担了欧洲大部分产量,且都在扩产,防空导弹的交付时间表反映了这种压力。
- 美国陆军和五角大楼关于弹药提产目标的声明
- L3Harris、诺斯罗普·格鲁曼、Ursa Major、X-Bow、Anduril和Avio的公司公告(已注明为制造商说法)
- 关于《国防生产法》含能材料投资的公开报道
- Defence & Tech关于导弹工业基础的报道